软文推广
撰写各类稿件





在工业物流领域,叉车作为物料搬运的核心装备,其技术迭代始终与制造业、物流业的发展需求同频共振。从内燃叉车的“动力主导”到电动叉车的“环保转型”,再到如今的智能化探索,每一次变革都围绕着效率、成本与安全三大核心目标展开。
随着人工智能技术的成熟与产业数字化转型的加速,市场对叉车的需求正从基础的“搬运工具”升级为“智能协同单元”。在此背景下,AI叉车——作为传统叉车的进化形态与迈向全自动化的关键桥梁——应运而生。它不仅决定了叉车企业的战略新方向,更将重塑工业物流的作业模式。
一、AI叉车的品类界定:定义、特征与核心意义
在行业创新中,一个新品类的诞生需满足三大基本要素:清晰的定义(明确与其他品类的边界)、独特的特征(具备不可替代的功能价值)、关键的意义(解决行业痛点或创造新需求)。这三大要素既是品类存在的基础,也是市场认知、客户选择的核心依据。
AI叉车正是如此。
1. 定义:传统叉车的“特斯拉式”进化
AI叉车并非全新物种,而是以传统人工叉车为基础,深度融合人工智能与车联网等技术的进化形态,可类比为“叉车领域的特斯拉”。其核心定义为:人工和自动驾驶自由切换的两种操作模式,具备单车独立自动作业能力(含导航控制系统但无需依赖中央调度系统),通过AI算法实现安全避障、辅助定位、数据采集等功能,并可通过车联网实现信息化管理与远程服务,支持功能订阅升级的新一代智慧叉车。
这明确划清了其与两类产品的边界:
①与传统叉车相比,核心差异在于“可自动单车作业”、“AI辅助”与“联网能力”,解决了后者效率低、管理难、安全风险高的问题;
②与无人叉车相比,核心差异在于“可人工主导”与“无需上层系统”,规避了后者对作业环境要求高、前期投入大、适配复杂的痛点,更适合中小企业及复杂场景。
2. 核心特征:四大维度构建差异化
AI叉车的特征围绕“人工驾驶+智能辅助”展开,具体体现在四个维度:
①操作模式:人工驾驶主导和单车独立作业。保留传统叉车的操作习惯,这一特征解决了无人叉车“操作门槛高、应急处理能力弱”的问题。无需接入自动化调度系统(RDS)或企业的仓储管理系统(WMS),叉车可独立作业。这一特征避免了无人叉车“需配套系统投入、改造周期长”的弊端,企业可直接替换传统叉车,无需对现有作业流程进行大规模调整。
②智能功能:AI赋能,提效保安。核心价值聚焦安全与效率双重提升:
•安全避障:通过多传感器融合感知,遇风险时主动预警乃至减速/停车,降低事故率。
•辅助定位:结合导航技术实现毫米级定位,记忆常用点位,辅助路径微调,大幅提升重复性搬运作业效率。
•数据采集:自动采集设备运行与作业数据,生成可视化报表,实现精准管理。
③联网能力:车联云端,智慧管理。AI叉车通过 4G/5G 或物联网模块接入云端平台,实现“车-云-人”的互联互通,核心能力包括信息化管理和故障预警与远程诊断:通过物联网接入云端,实现设备位置、状态、能耗的实时监控与集约化调度,并能基于数据实现故障预警与远程诊断,显著减少停机时间。
④升级方式:硬件基础,订阅服务。采用“基础功能标配+高级功能订阅”模式。基础功能(安全避障、数据采集、基础联网)满足刚需,高级功能(如高精度定位、多车协同调度、MES/ERP系统对接、自动下发任务等)则通过订阅制付费开通,降低了初始投入成本,并适配了企业“从小规模尝试到大规模应用” 的渐进式需求。
3. 品类意义:填补空白,推动升级
AI叉车的诞生并非技术层面的 “炫技”,而是对叉车市场需求的精准响应,其品类意义体现在三个层面:
①对企业:降低智能化门槛,平衡成本与效率对于中小物流企业或作业场景复杂的企业,无人叉车的“高投入、高适配要求” 使其难以落地,而传统叉车又无法满足效率与安全需求。AI叉车以 “低投入、易操作、强适配”的特点,成为这类企业的“最优解”。
②对行业:打通“人工-智能-无人” 的进化路径叉车行业的智能化并非“从人工直接跳跃到无人” 的突变过程,而是需要过渡阶段。AI叉车作为中间地带,既实现了传统人工叉车的“AI 化改造”,也为企业后续向无人叉车升级奠定基础,避免“重复投资”。这种渐进式路径,推动叉车行业实现“平稳升级”,而非 “断层式变革”。
③对社会:推动工业物流的“安全化”从社会价值来看,AI叉车的安全避障功能可大幅减少工业物流领域的人员伤亡事故,助力“智能制造”目标实现。
二、AI叉车的市场趋势:2025-2040 年的“中间地带”爆发期
1.市场趋势核心判断:AI叉车是“必然阶段”而非“可选路径”
行业资深专家刘世宏认为:以未来15年作为一个节点:2025-2040 年,叉车市场将呈现“人工叉车→AI 叉车→无人叉车” 的清晰进化路径,AI叉车将成为持续15年以上的 “主流品类”。核心原因在于:
①需求端:全无人化需要配套的场地改造、系统投入、人员能力升级,大部分企业无法一步到位;而AI叉车既能满足“智能化需求”,又无需改变现有作业模式,成为“最低成本的智能化方案”。
②供给端:无人叉车企业则面临“市场渗透率低”的困境,需通过AI叉车培育市场、积累客户数据。因此,供需两端的共同推动下,AI叉车成为“必然选择”。
2.市场规模预测:2025-2040 年的 “爆发式增长”
结合全球叉车市场规模(2025年约236万台,年复合增长率5%)与智能化渗透率,对AI叉车的市场规模进行预测:
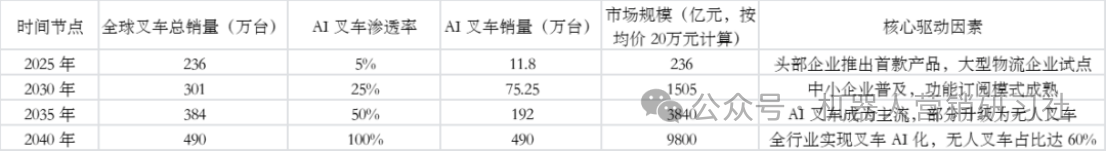
注:2040年“全AI化” 指所有叉车均具备AI辅助功能(包括AI叉车与AI升级后的无人叉车),简单、单机操作的AI叉车占比40%,全无人叉车占比60%,形成“AI为基础、无人为高端”的市场格局。
3.需求结构分析:哪些企业是 AI 叉车的核心客户?
AI叉车的需求主要来自三类企业,其需求痛点与AI叉车的功能高度匹配:
3.1 中小物流与仓储企业(核心客户)
这类企业的典型特征是:作业规模中等、无完善的仓储系统、成本敏感。其痛点包括:传统叉车效率低,驾驶员培训成本高;安全事故频发,赔偿成本高;设备管理依赖人工,闲置率高。AI叉车的“单车独立作业”“安全避障”“数据采集”功能可精准解决这些痛点,且初始投入低、投资回报快,成为这类企业的“首选智能化方案”。
3.2 制造业企业(重点客户)
制造业企业的物料搬运具有“重复性高、路径固定、精度要求高”的特点,其痛点是:传统叉车手动操作误差大,易导致物料损坏;生产线物料配送延误,影响生产效率;设备故障导致停机,损失大。AI叉车的“辅助定位”“故障预警”功能可解决这些问题,例如提升作业定位精度,降低物料损坏率,故障预警功能可提前排查设备问题,避免生产线停机。
3.3 大型物流企业(试点客户)
大型物流企业虽有能力部署无人叉车,但在“临时仓储”“异形货物搬运”“多场景切换” 等场景中,无人叉车的灵活性不足。AI 叉车可作为无人叉车的“补充”—— 在复杂场景中使用AI叉车,在标准化场景中使用无人叉车,形成“高低搭配”的设备组合。
三、AI 叉车的研发定位:从战略到战术的落地路径
1.战略定位:明确“三个核心”,规避方向偏差
战略定位是研发的顶层指引,需聚焦“目标、路径、资源” 三大核心,确保方向清晰。
①战略目标:成为AI叉车品类的 “第一或唯一”。在新品类市场,“第一” 意味着占据客户心智主导地位,“唯一” 代表拥有不可替代的差异化优势。
②战略路径:遵循“先细分,后扩张”原则。初期聚焦业核心细分市场,快速完成产品验证与销量突破;站稳脚跟后,再向制造业、大型物流企业延伸,逐步实现全场景覆盖。
③战略资源:集中投入“AI 算法 + 车联网平台”。研发资源优先保障两大核心领域:一是AI 辅助算法,重点突破安全避障与辅助定位技术;二是车联网平台,须具备稳定数据传输、可视化管理、远程诊断能力,满足企业实时管理设备的需求。
2.市场定位:解决“两类痛点”,构建需求壁垒
市场定位的核心是“双向补位”,既填补传统人工叉车的功能空白,又化解无人叉车的适配短板,形成不可替代的需求价值。
①弥补传统人工叉车的不足:传统人工叉车以“无智能、无管理”为核心短板,AI叉车通过三大功能填补:安全层面,通过安全避障功降低高事故率;效率层面,提升作业效率,助力企业降本增效;管理层面,实现设备利用率、能耗的实时监控,满足精细化管理需求。
②适配无人叉车的不适场景:无人叉车存在“高投入、高门槛、低灵活”问题,AI叉车通过三大特征解决:成本上,初始投入比传统叉车高但远低于无人叉车,匹配中小企业预算;场景上,支持单车独立作业,无需标准化环境,可灵活应对各种复杂场景;操作上,保留传统叉车操作模式,驾驶员上手快。
3.产品定位:“四维度差异化”,打造竞争优势
产品定位从客户可感知的“形态、场景、功能、技术” 四个维度出发,实现人无我有、人有我优。
①形态定位:遵循“轻量化+模块化”。轻量化设计针对中小企业仓储空间小的特点,适配狭窄通道;模块化设计将AI核心部件独立化,可按客户需求增减,支持企业渐进式投入。
②场景定位:聚焦“ 中小仓库、制造业车间、临时仓储”三大核心场景,提供针对性解决方案。
③功能定位:采用“基础功能保刚需,订阅功能供选择”。基础功能标配安全避障、基础数据采集、简易联网,确保“买即能用”;订阅功能分三类:效率提升类(高精度定位、数据分析)、管理优化类(能耗分析、驾驶员行为评分)、升级过渡类(多车协同、无人模式切换),适配不同进阶需求。
④技术定位:坚持“够用即好,稳定优先”。在传感器组合、算法部署和硬件选型上平衡成本、性能与可靠性。
4.品牌定位:聚焦“AI 叉车是中小企业买得起、用得好的工具”
品牌定位避开与传统叉车巨头的规模竞争、无人叉车企业的高端定位,聚焦中小客户心智:传递“AI 叉车是中小企业买得起、用得好的工具”;品牌主张为“让智能化触手可及”,通过场景化宣传强化认知。
5.价格定位:平衡“成本与接受度”
价格以“略高于传统高端叉车,远低于无人叉车”为原则,过高的价格会让客户止步于尝试;订阅功能采用低门槛模式,支持按需组合。
四、AI 叉车的商业逻辑与运营模式:从落地到盈利
AI 叉车要实现规模化落地,需明确 “商业模式是什么、如何盈利、如何持续增长”,参考特斯拉、共享单车、RaaS(Robot as a Service)等成熟模式,结合叉车行业特点,构建“硬件+服务+数据”的三维商业逻辑。
1.商业模式:“硬件为基础,服务为核心,数据为增值”
1.1 硬件销售:低毛利引流,建立客户基础AI 叉车的硬件销售采用“低毛利策略”,通过“性价比”吸引中小客户购买,快速扩大客户规模。核心目标不是“短期盈利”,而是“获取客户数据、为后续服务变现奠定基础”。
1.2 服务订阅:高毛利盈利,实现持续收入服务订阅是AI 叉车的核心盈利来源,包括功能订阅、维修保养订阅、升级订阅。
2.租赁模式:AI叉车成为传统租赁的一个新生力量和利润增长点,改变当下租赁行业的“角斗”现象。
五、AI 叉车的未来市场展望
AI 叉车作为传统人工叉车的“特斯拉式”进化形态,以“人工驾驶+AI 辅助”为核心特征,填补了“传统叉车智能化不足”与“无人叉车门槛过高”的市场空白,可以预见未来10-15年叉车必将实现全AI化。
未来15 年,AI 叉车将经历三个发展阶段:
①导入期(2025-2030 年):市场渗透率提升至25%,中小物流企业与制造业企业成为核心客户,产品以“基础版AI 叉车+核心订阅功能”为主,行业竞争聚焦“性价比”与“基础功能体验”;
②成长期(2030-2035 年):市场渗透率提升至50%,AI 叉车成为主流品类,产品向“进阶版+多场景适配”升级,行业竞争聚焦“技术创新”与“服务生态”;
③成熟期(2035-2040 年):市场渗透率达100%,全行业实现叉车AI化,AI叉车与无人叉车形成“互补共生”格局(AI 叉车负责复杂场景,无人叉车负责标准化场景),行业竞争聚焦“生态构建”与“数据增值”。
对于叉车企业而言,抓住AI 叉车的发展机遇不仅能在行业的智能化变革中占据领先地位,更能通过“AI 叉车 +”生态,赋能整个工业物流行业的效率提升与安全升级,实现“商业价值”与“社会价值”的双重统一。
Copyright © 《工业车辆-叉车》杂志 版权所有 沪ICP备2024097851号-1  沪公网安备 31011702000592号